Serasa: Consulta CPF e Score

- 320.19K Avaliações
- 4,6
- Downloads
- 100.000.000+
 Análise de Mobxio
Quando preciso entender o que está acontecendo com meu CPF, prefiro começar por uma consulta clara antes de tomar decisões financeiras. O Serasa reúne esse tipo de acompanhamento com ofertas de crédito e uma carteira digital, então pode ser útil como ponto de partida — desde que eu trate as informações com cuidado e não confunda uma oferta disponível com uma recomendação imparcial. Minha impressão é que ele funciona melhor como painel de consulta e organização do que como resposta definitiva para qualquer dúvida sobre crédito.
Um bom momento para começar — e outro para parar
Eu vejo mais valor no app quando a tarefa é concreta e limitada: conferir uma informação ligada ao CPF, observar o Score ou entender quais caminhos aparecem para uma necessidade específica. Se a intenção é apenas descobrir se um empréstimo será aprovado, porém, não esperaria que uma consulta resolvesse isso. A análise final depende da instituição que oferece o crédito, e o resultado exibido não deve ser tratado como promessa.
Também pensaria duas vezes antes de instalar o aplicativo se minha única meta fosse registrar despesas do dia a dia. Nesse caso, uma ferramenta voltada a orçamento pode organizar entradas, contas e categorias com menos distrações. O Serasa fica mais interessante para quem quer acompanhar o CPF e, eventualmente, explorar serviços financeiros — não necessariamente para quem procura um controle doméstico completo.
Uma porta de entrada para acompanhar o CPF
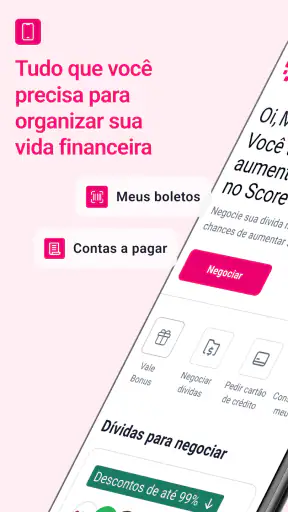
O Serasa: Consulta CPF e Score é um aplicativo de finanças da Serasa Experian. A proposta é concentrar consultas relacionadas ao CPF e ao Score, além de permitir solicitar cartão ou empréstimo e usar uma carteira digital. Na prática, essa combinação pode poupar etapas para quem quer verificar a própria situação e, em seguida, avaliar alternativas financeiras pelo celular.
A escala de adoção ajuda a explicar por que o app aparece com frequência nesse tipo de busca: ele ultrapassa 100 milhões de instalações e tem média de 4,6, baseada em cerca de 868 mil avaliações. Esses números mostram que muita gente o utiliza, mas não substituem uma avaliação pessoal sobre privacidade, ofertas ou adequação ao seu caso. Eu os leio como sinal de alcance, não como garantia de que toda experiência será igual.
O acesso é gratuito, com compras dentro do app que variam de cerca de R$ 7 a R$ 300 por item. Essa distinção merece atenção: instalar e usar o serviço não significa que toda opção ou produto apresentado seja gratuito. Antes de avançar em uma contratação ou compra, eu conferiria o valor, as condições e o que exatamente está sendo solicitado naquela etapa.
O que a consulta resolve — e o que não resolve
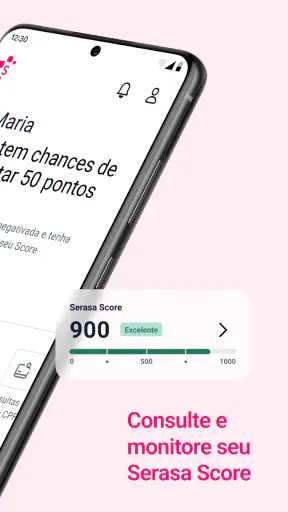
Para uma checagem rotineira, o valor está em poder consultar informações associadas ao CPF e acompanhar o Score sem depender de uma visita presencial. Isso é especialmente prático quando quero investigar uma mudança percebida em uma análise de crédito ou simplesmente manter uma visão mais organizada da minha vida financeira. Ainda assim, um número de Score não explica sozinho a decisão de um banco ou de uma loja: cada instituição pode considerar critérios próprios.
Um uso sensato é tratar a consulta como um sinal para investigar, não como veredito. Se o resultado não for o esperado, eu evitaria solicitar vários produtos em sequência só para “testar” a aprovação. Primeiro, verificaria se meus dados e compromissos financeiros estão coerentes com o que conheço; depois, pensaria se faz sentido buscar crédito. Essa ordem reduz decisões por impulso e ajuda a separar acompanhamento de contratação.
Confiança começa nas escolhas que aparecem na tela
Um aplicativo que lida com CPF e pode conduzir a pedidos de crédito pede uma postura mais cuidadosa do que um app de entretenimento. Eu não assumiria que uma tela de consulta, uma simulação e uma solicitação formal são a mesma coisa. Ao passar de uma etapa para outra, vale ler o texto exibido, confirmar quais informações estão sendo pedidas e entender se estou apenas explorando uma opção ou iniciando um pedido.
Também não trato a presença de uma carteira digital como motivo para centralizar automaticamente toda a minha rotina financeira ali. Uma ferramenta pode ser conveniente sem se tornar a melhor escolha para guardar, movimentar ou acompanhar todo o dinheiro. Antes de usar qualquer recurso que envolva saldo ou pagamento, eu verificaria no próprio app como a operação funciona e quais controles estão disponíveis para aquela ação.
O ponto importante é não atribuir ao aplicativo garantias que não consigo conferir na própria experiência. Para decisões sensíveis, procuro identificar com clareza quem está oferecendo o produto, quais são as condições e quais dados são necessários naquele momento. Se uma etapa não estiver clara, interromper o fluxo e buscar esclarecimento é mais prudente do que aceitar rapidamente para chegar à próxima tela.
Como lidar com ofertas sem perder o controle
Cartão e empréstimo podem ser úteis em situações específicas, mas a facilidade de encontrá-los ao lado de uma consulta pode incentivar uma decisão apressada. Eu separaria os objetivos: primeiro consultaria meu CPF; só depois, se houver uma necessidade real, compararia alternativas. Uma oferta aparecer no aplicativo não significa, por si só, que seja a mais barata ou a mais adequada para o meu orçamento.
Na comparação, eu olharia além da parcela anunciada. O custo total, o prazo, as tarifas e as consequências de atrasar pagamentos importam mais do que a sensação imediata de que o crédito está ao alcance. Se não consigo identificar essas condições antes de prosseguir, prefiro deixar a contratação para depois. Esse cuidado é particularmente útil quando estou tentando resolver uma despesa urgente, porque a pressa costuma estreitar a comparação.
Uma situação cotidiana ilustra bem o equilíbrio: imagino que vou alugar um imóvel e quero conferir se há algo inesperado associado ao meu CPF antes de conversar com a imobiliária. Consulto primeiro, anoto o que preciso verificar e evito transformar a busca em uma solicitação automática de empréstimo. Se surgir uma oferta, avalio em separado e só avanço quando entendo o compromisso. Assim, o app serve à tarefa que eu tinha em mente, em vez de conduzir a decisão por conveniência.
Controles pessoais e cuidado com dados
Como as telas e os controles podem mudar entre versões, não considero responsável presumir quais permissões o app solicita ou quais opções específicas de gestão de conta estão disponíveis para todos. Minha recomendação prática é revisar as permissões apresentadas pelo sistema do celular e conceder apenas as necessárias para o uso que pretendo fazer. Se uma permissão parecer desconectada da tarefa em andamento, vale pausar e entender o motivo antes de autorizar.
Também mantenho hábitos simples: uso um bloqueio de tela no aparelho, não compartilho códigos de acesso e evito fazer consultas financeiras em um dispositivo que outras pessoas usam sem proteção. Esses cuidados não são exclusivos do Serasa, mas são especialmente pertinentes quando o app reúne informações ligadas ao CPF. Se empresto o celular, prefiro encerrar a sessão ou impedir que outra pessoa alcance telas financeiras abertas.
Para manter controle sobre o que faço, procuro observar cada confirmação antes de tocar em “continuar” ou em um botão equivalente. Esse pequeno intervalo ajuda a distinguir uma consulta de uma autorização ou pedido. Quando uma tela apresenta uma opção de escolha, leio o texto em vez de presumir que a seleção padrão corresponde à minha preferência. É uma maneira concreta de preservar agência sem depender de suposições sobre configurações ocultas.
Um roteiro útil para consultas e decisões
Para evitar que a conveniência vire uma sequência de toques automáticos, eu entraria com uma pergunta definida e faria uma pausa antes de sair da consulta para uma oferta. Se a dúvida é sobre o CPF, concluiria essa verificação primeiro. Se a necessidade real for crédito, anotaria as condições que preciso comparar e consultaria outras opções em separado. Essa pequena divisão ajuda a não misturar diagnóstico com contratação.
Também é útil guardar para si o contexto da consulta: o que eu queria confirmar e qual passo concreto pretendo dar em seguida. Por exemplo, se estou preparando documentos para uma mudança, a informação pode servir para decidir se preciso investigar algo mais. Não significa que eu precise pedir um cartão ou empréstimo no mesmo momento. O melhor resultado pode ser simplesmente encerrar o app com a dúvida esclarecida.
Onde ele se encaixa diante de outras opções
Em comparação com o site ou o atendimento de uma instituição financeira, o aplicativo oferece a conveniência de concentrar consultas e caminhos para produtos no celular. Já o banco onde mantenho conta pode ser mais adequado para acompanhar gastos, pagamentos e compromissos daquela relação específica. Para comparar crédito, consultar diretamente diferentes instituições também pode ser melhor do que escolher somente entre as opções apresentadas em um único lugar.
Essa diferença define para quem o app faz sentido. Eu o recomendaria a quem quer consultar o próprio CPF, acompanhar o Score e explorar possibilidades sem sair do celular, desde que mantenha uma postura crítica diante das ofertas. Para quem busca apenas controlar orçamento doméstico, um organizador de despesas pode ser mais direto. Para uma necessidade de crédito concreta, a comparação entre propostas completas tende a ser mais útil do que tomar a primeira opção disponível.
Também não o escolheria como única fonte para resolver uma divergência complexa. Se encontro uma informação que não reconheço ou uma decisão que preciso contestar, uma consulta no app pode ajudar a perceber o problema, mas talvez seja necessário procurar o canal apropriado para entender e tratar o caso. O app é uma entrada conveniente; não substitui automaticamente o acompanhamento específico de cada situação.
Compatibilidade, evolução e experiência cotidiana
O aplicativo foi lançado em 25 de novembro de 2015 e sua versão atual é a 9.99.1. Ele requer Android 7.0 ou superior e tem classificação livre. Para mim, esses detalhes são úteis antes da instalação, sobretudo em aparelhos mais antigos ou usados por diferentes pessoas da família. A disponibilidade gratuita facilita experimentar a ferramenta, mas não elimina a necessidade de avaliar compras ou produtos pagos antes de aceitá-los.
Como acontece com qualquer serviço financeiro digital, a experiência pode depender da qualidade da conexão, da clareza das telas e da etapa que estou tentando concluir. Eu faria consultas com tempo para ler as informações, em vez de deixar para o último minuto antes de uma decisão importante. Também manteria o sistema do celular atualizado dentro do que o aparelho permite, como parte de uma rotina básica de cuidado com contas pessoais.
Há um trade-off claro na proposta: reunir consulta, ofertas e carteira torna o acesso mais conveniente, mas coloca tarefas diferentes em um mesmo ambiente. Para algumas pessoas, essa proximidade economiza tempo; para outras, pode misturar acompanhamento do CPF com decisões de contratação. Uma forma de contornar isso é entrar com um objetivo definido e sair quando ele estiver concluído, sem explorar ofertas que não correspondam a uma necessidade real.
O que fazer quando surge uma dúvida sobre uma etapa
Se eu não entender por que uma tela pede determinada informação, não tentaria adivinhar nem preencher por hábito. Voltaria ao texto da etapa e confirmaria se estou consultando, simulando ou iniciando um pedido. Quando ainda houver dúvida, interromperia o processo e buscaria esclarecimento pelo canal adequado antes de continuar. Em assuntos financeiros, perder alguns minutos costuma ser melhor do que aceitar uma condição sem compreender o compromisso.
Uma pergunta prática que vale responder antes de usar é se preciso mesmo da carteira digital ou de uma oferta naquele momento. Se a resposta for não, posso limitar a sessão à consulta que me levou até o app. E, se a finalidade for contratar, eu compararia condições completas com as de outras instituições, em vez de tomar a presença de uma opção como sinal de que ela é a escolha certa.
Meu veredito: útil com limites bem definidos
Com mais de 320 mil avaliações escritas e ampla presença entre usuários, o Serasa é uma opção conhecida para acompanhar informações ligadas ao CPF e encontrar caminhos para serviços financeiros. Gosto da conveniência de consultar e avaliar possibilidades no mesmo lugar, mas não trataria popularidade como prova de que cada produto serve para mim. A utilidade depende de manter a consulta separada da decisão de contratar.
Minha recomendação é favorável para quem deseja uma ferramenta prática de acompanhamento e aceita conferir cuidadosamente cada etapa que envolva dados ou crédito. Eu teria mais cautela se estivesse buscando uma solução completa de orçamento, uma comparação independente de empréstimos ou uma resposta final para um problema cadastral. Nesses casos, o app pode ser um começo, mas outras ferramentas ou canais podem atender melhor ao objetivo.
Em resumo, eu usaria o Serasa com uma pergunta específica em mente: consultar, entender e decidir depois. A gratuidade de acesso torna razoável conhecer suas funções, enquanto as compras no app e as ofertas financeiras pedem leitura atenta. Se você preservar esse ritmo — conferir antes de autorizar, comparar antes de contratar e não interpretar o Score como promessa de aprovação —, o aplicativo pode ser um recurso conveniente sem tomar as decisões por você.
Perguntas frequentes sobre Serasa: Consulta CPF e Score
O que é o Serasa: Consulta CPF e Score e para que serve?
O Serasa é um aplicativo de serviços financeiros que permite consultar informações relacionadas ao seu CPF, como o Serasa Score e possíveis pendências registradas na plataforma. Ele também pode reunir recursos para acompanhar a situação do seu nome, consultar ofertas de negociação e acessar outros serviços disponíveis para a sua conta. A disponibilidade e as condições de cada recurso podem mudar, então confira os detalhes no próprio aplicativo.
Consultar o CPF e o Serasa Score pelo aplicativo é gratuito?
A consulta ao Serasa Score e a visualização de informações básicas do CPF costumam estar disponíveis gratuitamente, mas alguns serviços e ofertas podem ter regras ou custos próprios. Antes de contratar qualquer produto ou iniciar uma negociação, leia as condições apresentadas na tela e confirme valores, prazos e eventuais encargos. A instalação do aplicativo, por si só, não significa que todos os serviços oferecidos sejam gratuitos.
Como faço para consultar meu Serasa Score no aplicativo?
Depois de instalar o aplicativo oficial, você precisará criar uma conta ou entrar com seus dados e concluir as etapas de identificação solicitadas. Em seguida, procure a área de consulta do Score para visualizar a pontuação e as informações que a acompanham. Como se trata de um dado pessoal, pode haver validações de segurança. Não compartilhe senhas, códigos de confirmação ou documentos fora dos canais oficiais.
O aplicativo permite negociar dívidas e limpar o nome?
O aplicativo pode apresentar dívidas disponíveis para negociação e ofertas de acordo, mas as opções dependem das informações recebidas dos credores e da situação de cada CPF. Leia cuidadosamente o valor, o número de parcelas, as datas de vencimento e as condições antes de aceitar uma proposta. A atualização de registros após o pagamento pode levar algum tempo, e o aplicativo não garante que todas as pendências estarão disponíveis para negociação.
É seguro usar o Serasa: Consulta CPF e Score?
Para reduzir riscos, baixe o aplicativo identificado como oficial na Google Play ou na App Store e confira o nome do desenvolvedor antes da instalação. O serviço pode solicitar dados pessoais para localizar registros e proteger sua conta; informe-os somente dentro do app ou do site oficial. Use uma senha exclusiva, mantenha o sistema atualizado e desconfie de mensagens que peçam pagamentos ou códigos de acesso por canais não oficiais.
O melhor de Serasa: Consulta CPF e Score
Pontos a considerar sobre Serasa: Consulta CPF e Score